Pada 26 Oktober 2026, Pemerintah Aceh menyampaikan Nota Keuangan dan Rancangan APBA 2027 kepada DPRA. Temanya, “Percepatan Pemulihan Pascabencana Melalui Pembangunan yang Tangguh dan Berkelanjutan”. Di antara sepuluh prioritasnya terdapat “penguatan tata kelola birokrasi dan kemandirian fiskal daerah”.
Saya menyambut penempatan kemandirian fiskal sebagai prioritas. Pemulihan pascabencana tentu mendesak, tetapi kemampuan membiayai pelayanan publik dengan pendapatan sendiri juga menentukan ketahanan Aceh dalam jangka panjang. Bila prioritas berhenti pada judul tanpa ukuran yang dapat diuji, publik sulit mengetahui kemajuan yang sebenarnya.
Yang patut diperiksa bukan sekadar apakah prioritas itu tertulis. Pertanyaannya, seberapa jauh angka dalam RAPBA 2027 menunjukkan jalan menuju ke sana? Selagi rancangan masih dibahas, pertanyaan ini justru berguna untuk memperbaikinya.
Ukuran yang Saya Pakai di Serambi
Ada cara sederhana, walaupun bukan satu-satunya, untuk menguji kemandirian fiskal: membandingkan pendapatan asli Aceh dengan belanja pegawai. Seandainya pendapatan sendiri belum cukup membayar kewajiban rutin itu, ruang gerak pemerintah akan tetap terbatas.
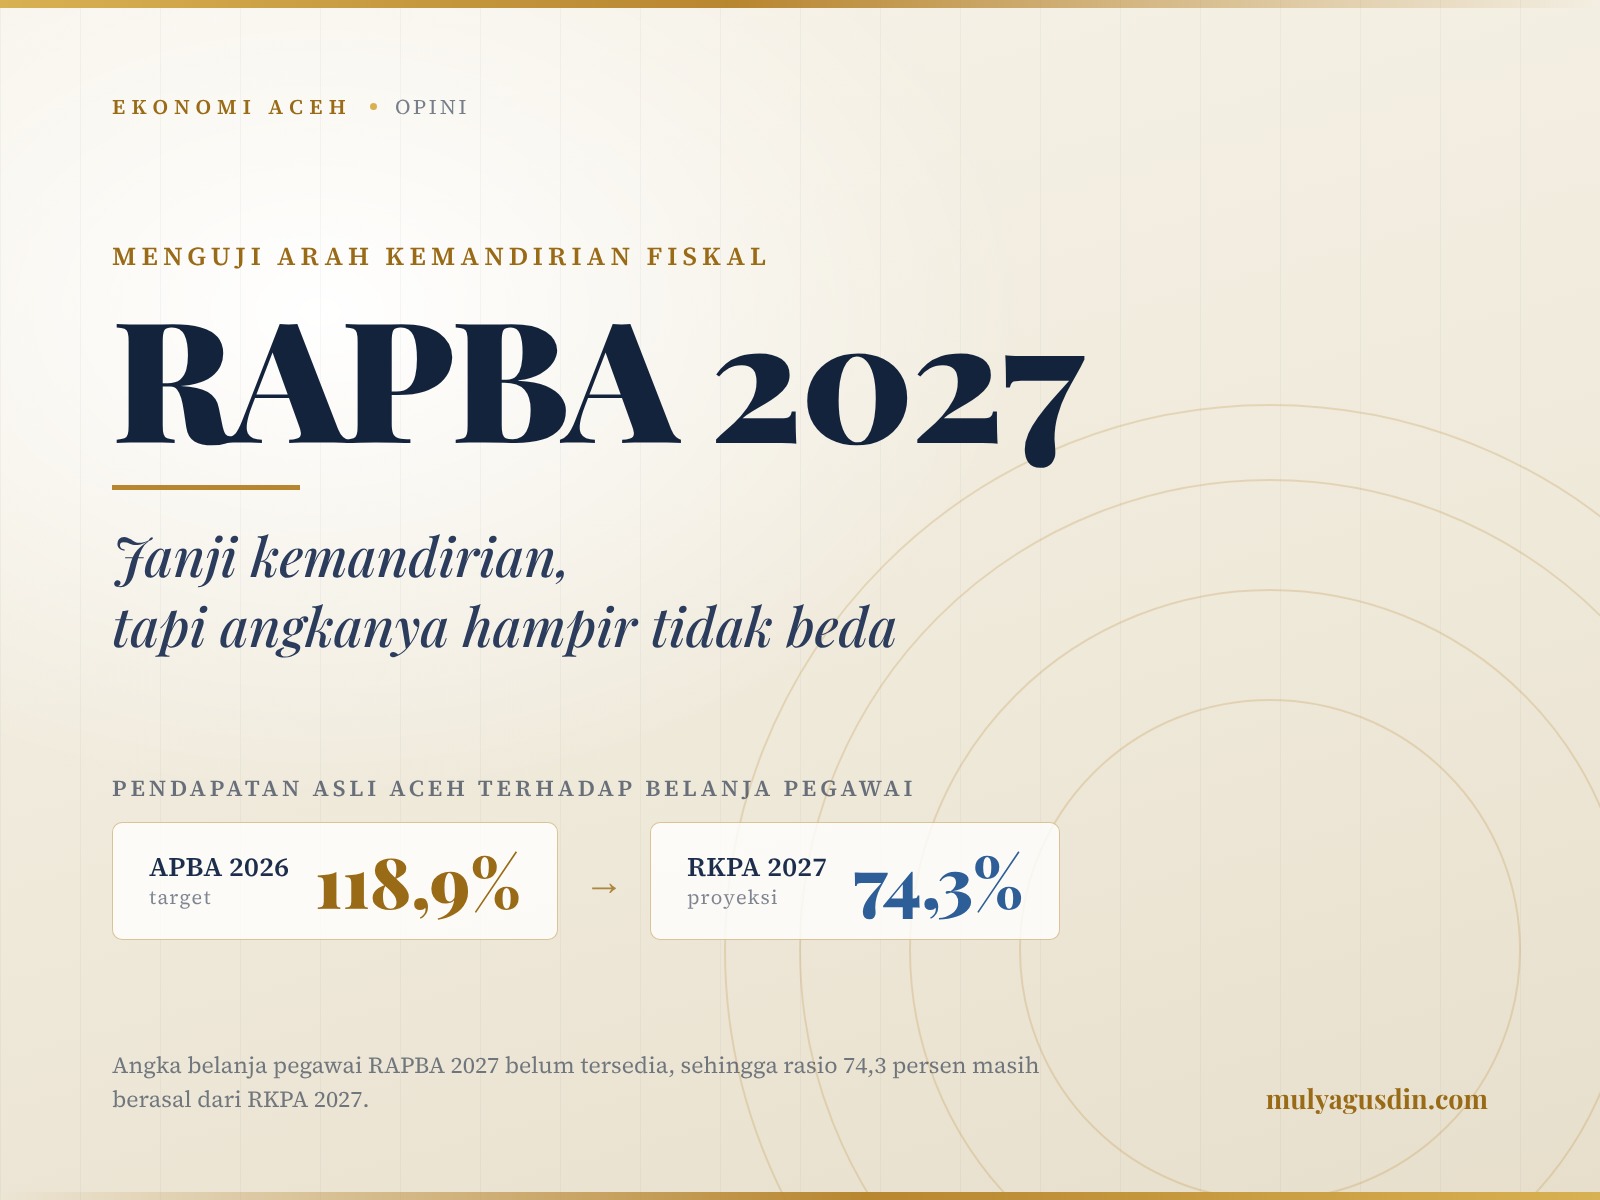
APBA 2026 memasang target PAD Rp4,65 triliun dan belanja pegawai Rp3,91 triliun. Rasionya 118,9 persen. Namun RKPA 2027 memperkirakan PAD Rp2,98 triliun, sementara belanja pegawai Rp4,01 triliun, sehingga rasionya turun menjadi 74,3 persen.
Angka 2026 masih target, bukan uang yang sudah diterima. Target PAD itu sekitar 71 persen di atas realisasi 2025 sebesar Rp2,71 triliun, dan sebagian besar kenaikannya bertumpu pada satu pos.
Saya memilih ukuran ini karena dapat diperiksa pembaca tanpa perlu memahami seluruh susunan anggaran. Perbandingan beserta pertanyaan dasarnya telah saya uraikan dalam opini di Serambi Indonesia, yang terbit pada 2 November 2026.
Yang Berubah di RAPBA 2027, dan yang Tidak
Opini itu saya kirim ke redaksi pada 23 Oktober. RAPBA baru disampaikan ke DPRA pada 26 Oktober. Jadi, ketika naskah dikirim, saya masih menggunakan RKPA sebagai dokumen perencanaan, bukan rancangan anggaran yang telah diajukan.
Sesudah paripurna, muncul hal yang patut diperhatikan. Empat angka utama yang diumumkan hampir sama dengan angka RKPA:
| Pos | RKPA 2027 | RAPBA 2027 |
|---|---|---|
| Total belanja | Rp10,37 triliun | Rp10,37 triliun |
| Total pendapatan | Rp10,01 triliun | Rp10,01 triliun |
| Pendapatan Asli Aceh | Rp2,98 triliun | Rp2,98 triliun |
| Belanja modal | Rp570,80 miliar | Rp570,79 miliar |

Tidak semua angka tersedia dalam nilai rupiah penuh di kedua dokumen. Karena itu, perbandingannya harus dibaca dengan hati-hati. Total belanja, total pendapatan, dan Pendapatan Asli Aceh menunjukkan nilai yang sama pada tingkat ketelitian yang tersedia. Belanja modal tampak sedikit berbeda, tetapi selisih tersebut bisa saja hanya akibat pembulatan. Belum tepat menyebut kedua dokumen memiliki angka yang persis sama hingga rupiah terakhir. Yang dapat dipastikan, angka-angka utamanya tidak menunjukkan perbedaan berarti berdasarkan informasi yang tersedia untuk publik.
Perubahan yang jelas justru status dokumennya: proyeksi RKPA telah menjadi angka rancangan yang diajukan untuk dibahas. Namun angka belanja pegawai RAPBA tidak muncul dalam informasi yang tersedia. Nilai Rp4,01 triliun dan rasio 74,3 persen tetap berasal dari RKPA. Belanja pegawai mungkin saja tidak berubah, tetapi itu belum dapat dipastikan.
Sehari setelah paripurna, Transparansi Tender Indonesia melalui Nasruddin Bahar meminta rincian gaji dan tunjangan di dalam belanja operasi dibuka per satuan kerja sebelum RAPBA disetujui.
Tiga Istilah yang Perlu Dibaca Lebih Cermat
Pendapatan Asli Aceh adalah pendapatan yang digali daerah sendiri. Bayangkan usaha yang perlu membayar pegawainya dari hasil usahanya, bukan terus-menerus dari bantuan pemilik modal. Dalam RAPBA, pendapatan transfer masih Rp7,03 triliun dari total pendapatan Rp10,01 triliun.
Belanja modal membiayai aset yang memberi manfaat lebih dari satu tahun, seperti jalan dan irigasi. RAPBA mengalokasikan Rp570,79 miliar, atau 5,50 persen dari belanja. Belanja operasi Rp8,14 triliun, sekitar 78,46 persen. Angka ini tidak berarti seluruh belanja operasi adalah gaji, apalagi otomatis pemborosan. Tanpa rincian penggunaan, persentase besar itu belum cukup untuk menilai mutu belanjanya.
Jasa giro merupakan imbalan bank atas saldo kas pemerintah. Targetnya pada APBA 2026 Rp1,463 triliun, sedangkan realisasi 2025 Rp1,14 miliar. Target sebesar itu setara sekitar 75 persen dari seluruh kenaikan target PAD atas realisasi 2025. Perbedaan sangat jauh ini layak diuji sumber dan dasar hitungnya.
Kenapa 2027 Bukan Tahun Biasa
Pasal 183 Undang-Undang Pemerintahan Aceh mengatur Dana Otonomi Khusus selama 20 tahun. Dalam ketentuan yang berlaku, 2027 menjadi tahun terakhir skema satu persen dari plafon DAU nasional.
RKPA 2027 mencatat proyeksi Dana Otsus dan Dana Tambahan Infrastruktur Rp4,00 triliun, setara 39,95 persen pendapatan Aceh. Angka itu saya ambil dari RKPA. RAPBA tidak memuat rinciannya.
Peluang memperpanjang Dana Otsus masih terbuka. Pada 8 September 2026, DPR menyetujui Rancangan Perubahan Undang-Undang Pemerintahan Aceh sebagai usul inisiatif. Pemerintah Aceh juga mendorong kelanjutan Dana Otsus dengan besaran 2,5 persen. Namun, proses pembahasannya belum selesai dan keputusan akhirnya masih belum pasti.
Ketidakpastian itu justru menjadi alasan mengapa Aceh perlu menguji kemampuan membiayai belanjanya sendiri sejak sekarang. Jika Dana Otsus diperpanjang, Aceh sudah memiliki fondasi keuangan yang lebih kuat. Jika tidak, Aceh setidaknya telah memulai langkah untuk mengurangi ketergantungannya, bukan baru mencari jalan keluar ketika dana tersebut berakhir.
Besarnya ketergantungan ini memberi konteks bagi tulisan saya tentang bantalan fiskal dari dividen badan usaha Aceh dan kehidupan Aceh setelah Otsus. Pengujian target pendapatan perlu dilakukan sekarang, ketika ruang koreksi masih tersedia.
Kebiasaan Lama dari Lapangan
Saat membantu penyusunan Renstra Dinas Koperasi dan UMKM Aceh pada 2017, saya belajar bahwa perencanaan yang baik tidak bermula dari besarnya angka yang ingin dicapai. Mula-mula kita melihat apa yang telah dikerjakan, hasil yang benar-benar diperoleh, dan hambatan yang belum selesai.
Pengalaman serupa saya temui ketika terlibat dalam penyusunan RKAP dan laporan kinerja sebuah BUMD. Yang dibuka lebih dulu selalu laporan tahun lalu. Barulah kami membahas target tahun berikutnya, cara mencapainya, dan kemampuan yang tersedia.
Pengalaman di kedua tempat tentu tidak sama dengan penganggaran pemerintah daerah, tetapi disiplin memeriksa realisasi tetap relevan. Bagi saya, cara kerja itu juga bagian dari amanah. Anggaran mengatur penggunaan uang publik. Karena itu, target boleh ambisius, tetapi alasan di baliknya harus dapat diperiksa, bukan hanya dipercaya.
DPRA dapat memulai dari satu prosedur: meminta batas atas target Pendapatan Asli Aceh yang diturunkan dari realisasi terakhir yang telah diaudit, dengan penjelasan dan bukti untuk setiap target yang melampauinya. Pembahasan RAPBA 2027 akan lebih berarti jika perbedaan antara harapan dan kemampuan dijelaskan di hadapan publik.
Sumber dan Rujukan
- Qanun Aceh Nomor 1 Tahun 2026 tentang APBA Tahun Anggaran 2026.
- Peraturan Gubernur Aceh Nomor 16 Tahun 2026 tentang RKPA 2027, khususnya Tabel 3.15.
- Peraturan Gubernur Aceh Nomor 4 Tahun 2026 tentang Penjabaran APBA 2026, Pasal 5 ayat 4 huruf b untuk jasa giro.
- Laporan Keuangan Pemerintah Aceh Tahun 2025, telah diaudit.
- Undang-Undang Nomor 11 Tahun 2006 tentang Pemerintahan Aceh, Pasal 183.
- Pj Sekda Aceh Sampaikan Nota Keuangan dan Rancangan APBA 2027, Pemerintah Aceh, Oktober 2026.
- APBA Aceh 2027 Dirancang Rp10,37 Triliun, Waspada Aceh, 27 Oktober 2026.
- TTI Kritik Dominasi Belanja Operasi RAPBA 2027, NOA.co.id, 27 Oktober 2026.
- Kapan Aceh Mampu Menggaji Pegawainya Sendiri?, Serambi Indonesia, 2 November 2026.
- Revisi UUPA Jadi Usul Inisiatif DPR, Aceh Dorong Kepastian Dana Otsus 2,5 Persen, Acehkini, 9 September 2026.
Tinggalkan Balasan