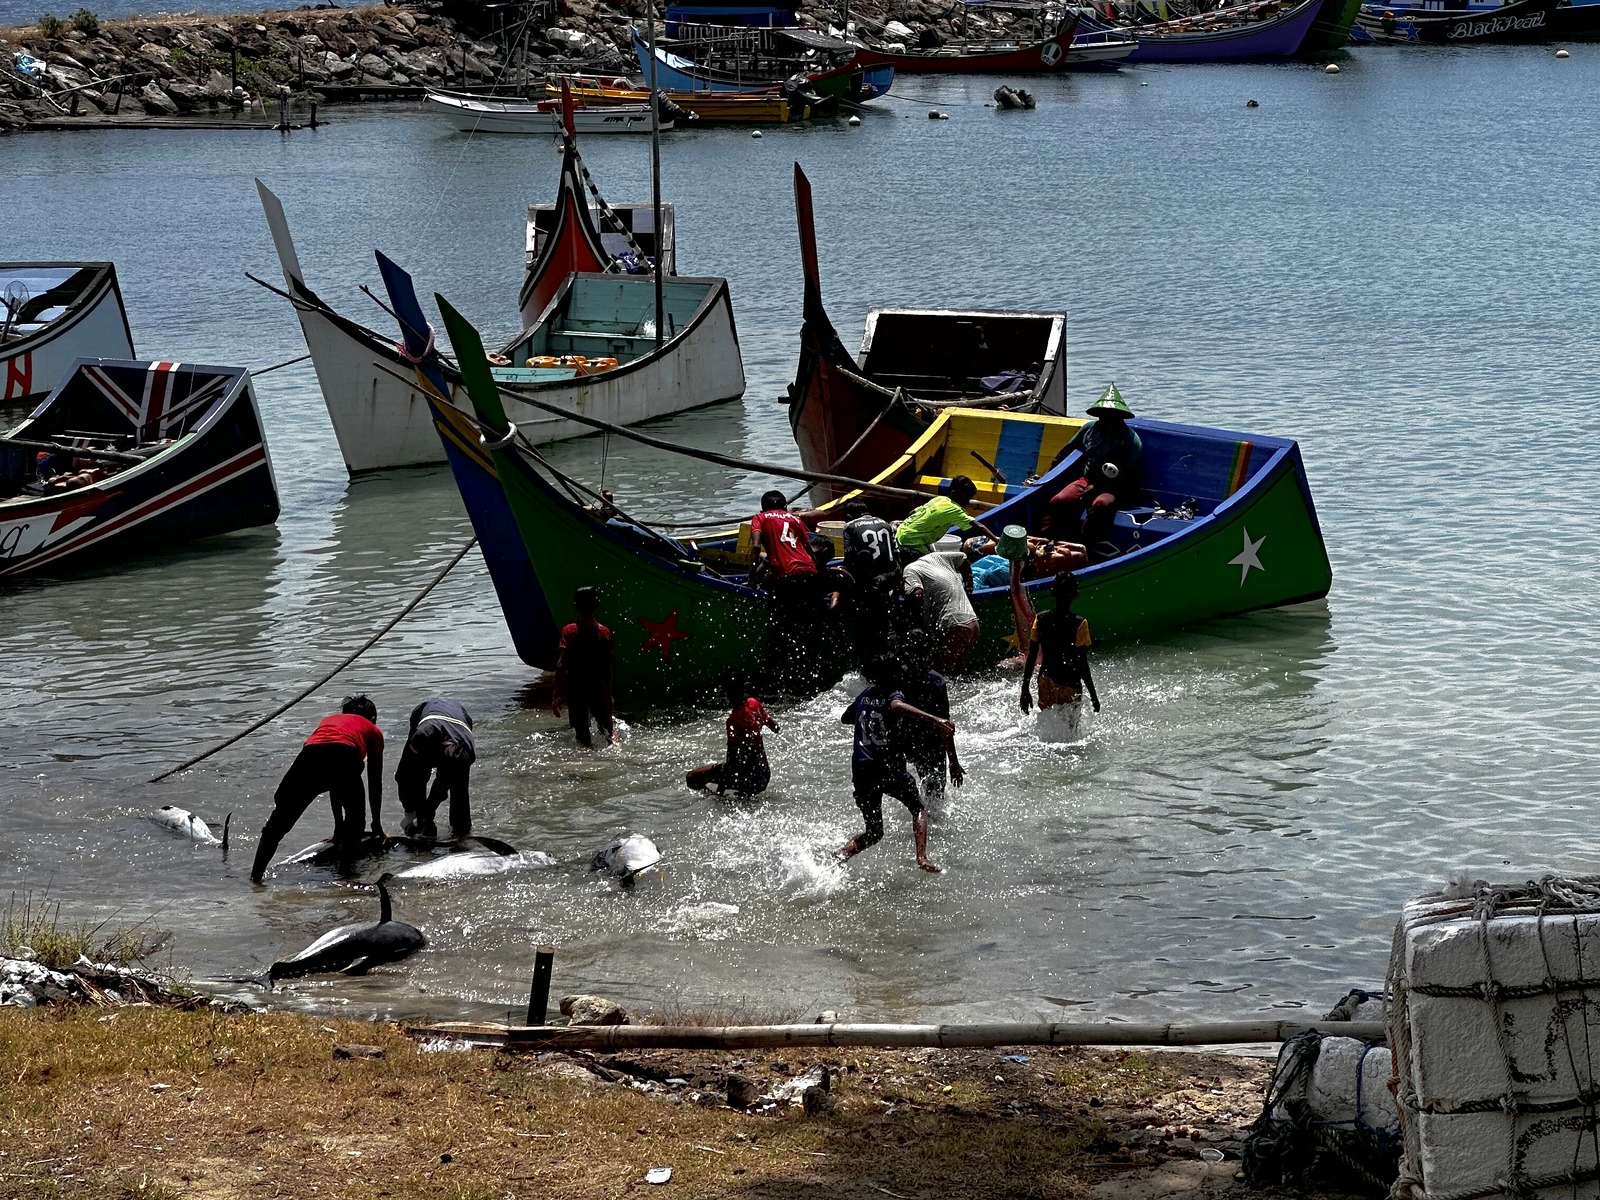
Sebagian infrastruktur Kampung Nelayan Merah Putih (KNMP) telah berdiri. Pada September 2026, pemerintah mengumumkan terbitnya Perpres 82/2026 tentang tata kelola Koperasi Desa/Kelurahan Merah Putih (KDKMP). Pada 25 September, lahir pula Surat Keputusan Bersama empat pihak mengenai pengelolaan KNMP. Program ini sudah bergerak dari pembangunan menuju pengoperasian.
Namun, menetapkan siapa yang mengelola belum dengan sendirinya menjawab siapa yang tidak boleh mengerjakan dua hal sekaligus.
Di situlah pengendalian internal koperasi perlu dipasang, bukan ditambal. Kendali yang dipasang ikut bekerja sejak transaksi pertama. Kendali yang ditambal datang setelah uang berselisih, barang tidak ditemukan, atau pembayaran dipersoalkan. Biayanya menumpuk. Ada pemeriksaan, ada perbaikan catatan, dan ada pemulihan kepercayaan yang paling lama selesai.
Ini menyangkut keadilan sejak awal. Yang pertama menanggung ketika kendali belum dipasang biasanya nelayan yang tidak menyaksikan timbangannya sendiri.

Tata kelola bukan sekadar menetapkan pengelola
Penugasan kepada PT Agrinas Jaladri Nusantara bersama KDKMP merupakan kemajuan. Menurut siaran pers KKP, Agrinas ditugasi membantu kesiapan koperasi menjalankan KNMP secara mandiri. Cakupannya meliputi penyusunan rencana bisnis dan rencana kerja operasional, pengembangan usaha, serta perluasan akses pemasaran. Namun, pembagian peran antarlembaga tetap perlu diterjemahkan menjadi batas kewenangan di meja transaksi.
Batas pembacaan tulisan ini perlu dinyatakan. Naskah lengkap Perpres 82/2026 dan Kepmen KP 41/2026 yang mengubah juknis belum dibaca. Artikel ini berhenti pada tataran rancangan pengendalian internal koperasi dan tidak menilai kepatuhan unit mana pun.
Dasar pengawasan koperasi sendiri sudah jelas. Pasal 38-39 UU 25/1992 menempatkan pemilihan pengawas pada anggota melalui Rapat Anggota, mewajibkan pertanggungjawabannya kepada forum tersebut, serta memberinya kewenangan memeriksa catatan dan memperoleh keterangan. Pasal 40 menyatakan koperasi dapat meminta jasa audit akuntan publik. Pasal tersebut bukan perintah audit tahunan bagi semua koperasi.
Dalam kerangka ketentuan umum itu, karena pemeriksaan dari luar bersifat pilihan, rancangan di dalam yang menentukan. Audit tetap berguna. Ia bekerja setelah tahun buku tutup, sementara uang berpindah tangan setiap hari.
Yang sudah tertulis sebelum orangnya datang
Ditjen PDSPKP menerbitkan buku saku operasionalisasi KNMP yang menyebut empat fungsi manajerial, yaitu manajer operasional, kepala produksi, penjamin mutu, dan administrasi-keuangan, disertai tenaga pelaksana unit usaha. Daftar itu bukan penetapan bahwa setiap KNMP dijalankan empat orang.
Buku saku menempatkan pengelolaan kas dan pencatatan dalam satu uraian fungsi administrasi-keuangan. Pengelompokan ini belum membuktikan bahwa semuanya dijalankan satu orang. Namun, bila diterjemahkan menjadi perangkapan tanpa pemeriksaan pihak lain, penguasaan uang dan pencatatannya bertemu pada tangan yang sama. Dalam pengendalian internal koperasi, inilah penggabungan paling mendasar yang semestinya dihindari atau diimbangi pemeriksaan independen pihak lain.
Saya membawakan materi ini pada webinar Internal Control to Prevent Fraud, Juli 2021. Baik di ruang pelatihan maupun di meja praktik akuntansi, persoalannya dapat dijelaskan tanpa istilah rumit: orang yang menerima uang dan juga menulis catatannya bisa membuat catatan cocok dengan uang, bukan sebaliknya.
Laporan yang terlihat rapi kemudian belum menjawab apakah uang yang semestinya diterima memang seluruhnya tercatat. Kesempatan mengubah catatan perlu dibatasi oleh mekanisme. Kejujuran petugas terlalu rapuh untuk dijadikan satu-satunya penjaga.
Yang dikritik rancangannya, bukan orangnya. Pembagian tugas perlu diperiksa sebelum orangnya ditunjuk, agar kelemahan yang sudah terbaca dalam rancangan tidak baru ditambal setelah menjadi masalah.
Tiga transaksi yang menguji rancangan
Membeli ikan. Pertanyaannya sederhana. Siapa menimbang, siapa menetapkan harga, dan siapa menyerahkan uang? Ketika ketiganya dikerjakan satu orang dan nelayan pulang tanpa salinan bukti, koperasi kehilangan pembanding paling dekat dengan transaksi.
Alirannya seharusnya dapat diikuti. Modal kerja membayar tangkapan, tangkapan masuk persediaan, lalu hasil penjualan kembali ke rekening koperasi. Setiap pembelian perlu menghubungkan nama nelayan, jenis dan mutu ikan, berat bersih, harga, potongan, serta jumlah pembayaran.
Harga perlu ditetapkan sebelum transaksi menurut jenis dan mutu. Nelayan dapat melihat penimbangan dan menerima salinannya. Perubahan berat atau harga harus meninggalkan alasan serta persetujuan pihak lain. Transfer langsung membantu menelusuri pembayaran, tetapi tidak membetulkan timbangan yang salah.
Mengeluarkan barang dari gudang dingin. Sebelum bertanya siapa melepas, mencatat, dan memeriksa, tanyakan dahulu: ikan siapa ini? Barang di dalam bangunan koperasi belum tentu milik koperasi.
Ikan yang dibeli menghasilkan persediaan dan penerimaan penjualan. Ikan titipan menghasilkan tanggung jawab penyimpanan dan penerimaan jasa. Keduanya perlu dipisahkan dalam catatan agar pembayaran jasa tidak tertukar dengan penjualan barang.
Setiap pengeluaran memerlukan bukti yang menyebut pemilik, berat, penerima, dan pemberi persetujuan. Penjaga gudang tidak memeriksa sendiri seluruh kebenaran catatannya. Selisih antara stok awal, penerimaan, pengeluaran, dan stok akhir harus dijelaskan. Jangan langsung menyebutnya susut normal sebelum memeriksa perbedaan penimbangan, kerusakan, atau kehilangan.
Menerima uang dari anggota. Pertanyaan pertamanya juga tentang kepemilikan: uang siapa ini? Simpanan anggota, pembayaran barang, dan angsuran kepada bank tidak boleh dianggap sebagai pendapatan yang sama.
Permenko Perekonomian 1/2026 mensyaratkan proses pemenuhan persyaratan dan penetapan bagi koperasi yang hendak menjadi penyalur Kredit Usaha Rakyat (KUR). Nama Koperasi Merah Putih tidak otomatis memberikan status itu.
Karena itu, siapa menerima, menerbitkan tanda terima, dan menyetor harus mengikuti kewenangan yang nyata. Jika koperasi berwenang menerima angsuran untuk kreditur, buktinya perlu ditelusuri sampai rekening dan catatan kreditur tersebut. Anggota tidak semestinya diminta membayar lagi hanya karena setoran berhenti di petugas.
Dalam ketiganya, anggota berada di baris pertama yang menanggung risiko. Itulah sebabnya pengendalian internal koperasi menyangkut keadilan sebelum menyangkut administrasi. Soal siapa yang lebih dulu menanggung ini pernah saya tulis dalam konteks lain, ketika pemulihan ekonomi Aceh belum sampai ke meja makan.

Pengendalian internal koperasi yang bisa dipasang minggu pertama
Pengendalian internal koperasi bisa dimulai dari tiga batas: pemegang barang, pelaksana pembayaran dan pencatatan, serta pemberi persetujuan. Tiga batas itu yang saya sarankan lebih dulu. Pembayaran dan pencatatan pun sebaiknya dipisah. Bila terpaksa dirangkap, hasilnya diperiksa pihak lain.
Ini tidak menuntut tiga pegawai penuh waktu khusus pengendalian. Bila suatu unit hanya mempunyai tiga sampai lima orang, memaksakan susunan ideal justru membuat rekomendasi tidak terpakai. Syarat minimumnya: tidak ada orang menguasai satu siklus penuh tanpa diperiksa orang lain. Keterbatasan tenaga menuntut kendali pengganti. Jumlah orangnya boleh sedikit, pemeriksaannya tetap harus ada.
Kendali pengganti itu tidak perlu dicari dari nol. Standar pengendalian internal pemerintah federal Amerika Serikat terbitan GAO menyebut beberapa jalan bagi entitas yang tenaganya terbatas. Tambah tingkat pemeriksaan pada proses kunci. Periksa transaksi yang dipilih acak beserta bukti pendukungnya. Hitung aset secara berkala, lalu periksa kembali rekonsiliasi yang dibuat penanggung jawab di atasnya. Pemisahan tugas sendiri bukan gagasan asing bagi pemerintah kita. PP 60/2008 menempatkan pemisahan fungsi sebagai kegiatan pengendalian yang wajib dijalankan pimpinan instansi pemerintah. Yang diwajibkan di kantor pembinanya tidak semestinya hilang di unit yang dibinanya.
Mulailah dengan bukti bernomor dan salinan untuk anggota. Tetapkan harga di awal, sebelum barang berpindah tangan. Pada penutupan hari, orang yang tidak melakukan transaksi mencocokkan uang fisik, bukti transaksi, dan mutasi rekening. Lakukan pemeriksaan fisik stok oleh orang yang tidak menjaga gudang.
Jika manajer ikut bertransaksi, pemeriksaan dialihkan kepada pengurus lain yang tidak terlibat. Pemeriksa harus membuka bukti sumbernya sampai ke lembar asli. Setiap selisih dicatat, diberi penanggung jawab penyelesaian, dan diperiksa kembali.
Pengawas jangan dijadikan kasir atau pemberi persetujuan rutin. Setelah itu, ia justru mengawasi pekerjaannya sendiri. Biarkan ia memeriksa apakah mekanisme berjalan dan apakah temuan diselesaikan.
Semua langkah pengendalian internal koperasi ini lebih murah dipasang sekarang daripada ditambal nanti, ketika bukti sudah tercecer dan masing-masing pihak hanya menyimpan ingatannya sendiri.
Siapa memasangnya?
Bagi dinas pembina dan pemerintah daerah, persiapan serah terima adalah kesempatan penting. Dorong agar pembagian kewenangan, daftar aset, penanggung jawab, dan mekanisme pemeriksaan sudah disepakati sebelum berita acara serah terima ditandatangani, dan sampaikan dorongan itu lewat pejabat yang berwenang dalam rantai serah terima. Jangan menganggap penyerahan bangunan sekaligus menandakan kesiapan mengelola transaksi.
Bagi pendamping, minggu pertama sebaiknya dipakai berlatih dengan transaksi yang nyata. Ikuti ikan sejak ditimbang sampai dibayar, lalu cocokkan kas pada penutupan hari. SOP yang belum pernah dicoba mudah kalah oleh kebiasaan yang terbentuk lebih dahulu.
Bagi pengurus, jangan menunggu arahan baru untuk menyusun prosedur dalam kewenangannya. Tetapkan batas pembayaran, pengganti petugas, dan pemeriksa transaksi. Perubahan AD/ART harus mengikuti kewenangan serta mekanisme koperasi. Khusus Anggaran Dasar, penetapannya merupakan kewenangan Rapat Anggota menurut Pasal 23 UU 25/1992.
Setiap pihak mempunyai kesempatan memasang pengendalian internal koperasi sebelum kebiasaan mengeras. Kesempatan itu menutup lebih cepat daripada yang diduga.
Pengendalian internal koperasi harus dipasang bersama usahanya, bukan ditambal setelah anggotanya kehilangan hak. Ukuran keberhasilannya terletak pada apakah satu transaksi dapat ditelusuri dan diperiksa tanpa bergantung pada penjelasan satu orang.
Pemisahan tugas bukan tanda tidak percaya pada pengelola. Justru ia melindungi pengelola yang jujur, karena orang yang bekerja sendirian tanpa pemisahan adalah orang yang paling sulit membela diri ketika ada yang hilang.
Koperasi yang berpihak kepada anggota juga perlu adil kepada pengelolanya: jangan menyerahkan tanggung jawab besar tanpa bukti dan pembagian kewenangan yang melindungi keduanya.
Sumber dan Rujukan
- Peraturan Presiden Nomor 82 Tahun 2026 tentang Tata Kelola Penyelenggaraan Koperasi Desa/Kelurahan Merah Putih. Keterangan resmi Kantor Staf Presiden, 23 September 2026. https://www.ksp.go.id/perpres-82-2026-terbit-ksp-minta-operasional-koperasi-merah-putih-segera-dituntaskan.html
- Kementerian Kelautan dan Perikanan, siaran pers Nomor SP.286/SJ.5/IX/2026, 25 September 2026, mengenai penandatanganan Memorandum of Understanding dan Surat Keputusan Bersama empat pihak, yaitu Menteri Kelautan dan Perikanan, Menteri Keuangan, Menteri Koperasi, serta Kepala BP BUMN, beserta penugasan PT Agrinas Jaladri Nusantara, di KNMP Tongke-Tongke, Kabupaten Sinjai. https://www.kkp.go.id/news/news-detail/kkp-gandeng-kemenkop-hingga-bp-bumn-kelola-kampung-nelayan-merah-putih-6B5V.html Dikuatkan oleh RRI, https://rri.co.id/nasional/2759599/kkp-gandeng-kemenkop-bp-bumn-kelola-kampung-nelayan dan ANTARA, https://www.antaranews.com/berita/5758860/kopdes-merah-putih-akan-serap-hasil-tangkapan-nelayan-knmp
- Keputusan Menteri Kelautan dan Perikanan Nomor 5 Tahun 2026 tentang Petunjuk Teknis Bantuan Kampung Nelayan Merah Putih Tahun Anggaran 2026, ditetapkan 28 Januari 2026. JDIH KKP, https://jdih.kkp.go.id/Homedev/DetailPeraturan/6965
- Keputusan Menteri Kelautan dan Perikanan Nomor 41 Tahun 2026 tentang Perubahan atas Keputusan Menteri Kelautan dan Perikanan Nomor 5 Tahun 2026 tentang Petunjuk Teknis Bantuan Kampung Nelayan Merah Putih Tahun Anggaran 2026. JDIH KKP, https://jdih.kkp.go.id/Homedev/DetailPeraturan/7046
- Undang-Undang Nomor 25 Tahun 1992 tentang Perkoperasian, Pasal 23, Pasal 38, Pasal 39, dan Pasal 40. JDIH Kementerian Keuangan, https://jdih.kemenkeu.go.id/fulltext/1992/25TAHUN~1992UU.htm
- Peraturan Pemerintah Nomor 60 Tahun 2008 tentang Sistem Pengendalian Intern Pemerintah, Pasal 18 ayat (3) huruf f dan Pasal 36. JDIH Kementerian Keuangan, https://jdih.kemenkeu.go.id/fulltext/2008/60tahun2008pp.htm
- Peraturan Menteri Koordinator Bidang Perekonomian Nomor 1 Tahun 2026 tentang Pedoman Pelaksanaan Kredit Usaha Rakyat, berlaku 13 Januari 2026, Pasal 7 ayat (1) dan Pasal 10 ayat (1).
- United States Government Accountability Office, Standards for Internal Control in the Federal Government, GAO-25-107721, 15 Mei 2025. https://www.gao.gov/products/GAO-25-107721
- Kementerian Kelautan dan Perikanan, Ditjen PDSPKP. Buku Saku Operasionalisasi Kampung Nelayan Merah Putih, bagian “Pertanyaan SDM KNMP”, hlm. 32–35. Versi daring pada akun Ditjen PDSPKP di FlipHTML5, bertanggal unggah 8 September 2026. Diakses 6 Oktober 2026. https://fliphtml5.com/PDSPKP/KNMP-OPERASIONAL-KNMP/ Halaman 32 memuat empat posisi manajerial beserta tenaga pelaksana masing-masing unit usaha, https://fliphtml5.com/PDSPKP/KNMP-OPERASIONAL-KNMP/32/ dan halaman 33 memuat uraian fungsi administrasi-keuangan, https://fliphtml5.com/PDSPKP/KNMP-OPERASIONAL-KNMP/33/
Tinggalkan Balasan